COMO IDENTIFICAR O TIPO DE TRIBUTO? — ART. 4º DO CTN
Depois de compreender o que é tributo, o passo seguinte é identificar qual é a espécie tributária diante de uma determinada cobrança.
Para isso, o ponto de partida é o art. 4º do Código Tributário Nacional, segundo o qual a natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação. O dispositivo também estabelece que, para essa qualificação, são irrelevantes a denominação utilizada pela lei e suas demais características meramente formais. Planalto
Art. 4º A natureza jurídica específica do tributo é determinada pelo fato gerador da respectiva obrigação, sendo irrelevantes para qualificá-la:
I – a denominação e demais características formais adotadas pela lei;
II – a destinação legal do produto da sua arrecadação.
Em outras palavras:
Para descobrir que tipo de tributo existe, não basta olhar para o nome que o legislador deu à cobrança. É preciso analisar o fato gerador.
1. O fato gerador determina a natureza do tributo
O fato gerador corresponde à situação prevista pela legislação cuja ocorrência faz nascer a obrigação tributária.
Assim, quando surge uma cobrança, a pergunta mais importante não é:
“Como a lei chamou essa cobrança?”
Mas, sim:
“Qual situação faz nascer a obrigação de pagar?”
É essa análise que permite compreender a verdadeira natureza jurídica da exação.
O art. 4º do CTN dispõe expressamente que são irrelevantes para a qualificação do tributo:
I — a denominação e demais características formais adotadas pela lei;
II — a destinação legal do produto da arrecadação. Planalto
2. O nome dado pela lei não altera a natureza jurídica
A ideia pode ser compreendida com uma comparação bastante simples:
Eu posso chamar uma galinha de “lápis”, mas ela não se transforma em um lápis por causa disso. Ela continua sendo uma galinha.
No Direito Tributário ocorre a mesma coisa.
O legislador pode chamar determinada cobrança de:
- tarifa;
- contribuição;
- preço;
- adicional;
- encargo;
- taxa;
- qualquer outra denominação.
Contudo, o nome escolhido não é suficiente para definir sua natureza jurídica.
É necessário verificar concretamente qual é o fato gerador e como a cobrança está estruturada juridicamente.
Portanto:
NOME DA COBRANÇA ≠ NATUREZA JURÍDICA
A natureza decorre da estrutura jurídica da obrigação, e não apenas do rótulo colocado nela.
Esse raciocínio também funciona como mecanismo de proteção contra tentativas de contornar as limitações constitucionais ao poder de tributar.
Um ente público não pode criar uma cobrança que materialmente possua natureza tributária e afastar as regras tributárias simplesmente dando a ela outro nome.
3. Exemplo prático
Imagine que determinada lei crie uma cobrança denominada:
“Preço de fiscalização ambiental”
Somente o nome “preço” não resolve a questão.
Será necessário verificar:
- por que a cobrança é exigida;
- qual é o fato que desencadeia a obrigação;
- se há exercício de poder de polícia;
- se a prestação é compulsória;
- qual ente instituiu a cobrança;
- qual é a estrutura jurídica prevista pela legislação.
Se a análise demonstrar que a cobrança possui as características de uma taxa decorrente do exercício do poder de polícia, não será suficiente chamá-la de “preço” para alterar sua natureza.
A lógica é:
A lei dá um nome
↓
analisa-se o fato gerador
↓
identifica-se a verdadeira natureza jurídica
4. Espécies tributárias
Depois de identificar que determinada prestação possui natureza tributária, é necessário verificar a qual espécie de tributo ela pertence.
Existiram — e ainda existem na doutrina — diferentes teorias sobre quantas espécies tributárias compõem o sistema brasileiro.
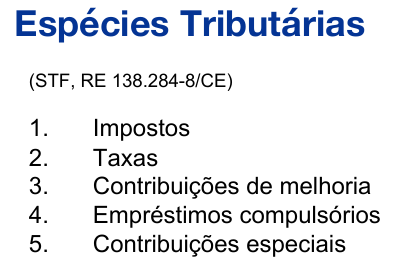
Para fins de estudo, adotaremos a orientação utilizada pelo Supremo Tribunal Federal, segundo a qual o sistema constitucional admite cinco espécies tributárias. Em manifestação do STF sobre a classificação constitucional, aparecem impostos, taxas, contribuições de melhoria, contribuições especiais e empréstimos compulsórios como espécies tributárias. Supremo Tribunal Federal
São elas:
1. Impostos
2. Taxas
3. Contribuições de melhoria
4. Empréstimos compulsórios
5. Contribuições especiais
Essa classificação é normalmente denominada teoria pentapartida ou quinquipartida das espécies tributárias.
5. A teoria pentapartida
A palavra pentapartida significa simplesmente uma divisão em cinco partes.
Assim:
TRIBUTOS
↓
1. Impostos
2. Taxas
3. Contribuições de melhoria
4. Empréstimos compulsórios
5. Contribuições especiais
A Constituição fornece fundamento para essas espécies em diferentes dispositivos: impostos, taxas e contribuição de melhoria aparecem no art. 145; os empréstimos compulsórios, no art. 148; e as contribuições especiais, principalmente no art. 149 da Constituição.
Esquema para memorizar
COMO IDENTIFICAR UM TRIBUTO?
1. Existe uma cobrança compulsória?
↓
2. Ela possui natureza tributária nos termos do art. 3º do CTN?
↓
3. Qual é o fato gerador?
↓
4. Não se deixe enganar pelo nome da cobrança.
↓
5. Analise a disciplina constitucional.
↓
6. Classifique em uma das cinco espécies:
IMPOSTO • TAXA • CONTRIBUIÇÃO DE MELHORIA • EMPRÉSTIMO COMPULSÓRIO • CONTRIBUIÇÃO ESPECIAL
Ideia-chave para prova
O legislador pode escolher o nome da cobrança, mas não pode escolher livremente sua natureza jurídica.
Ou, usando o exemplo mais fácil de lembrar:
Chamar uma galinha de lápis não faz dela um lápis. Da mesma forma, chamar um tributo de “preço”, “tarifa” ou qualquer outro nome não altera sua verdadeira natureza jurídica.
É preciso olhar para o fato gerador e para a estrutura jurídica da cobrança, e não apenas para o nome que aparece na lei.
Descubra mais sobre Renata Valera
Assine para receber nossas notícias mais recentes por e-mail.

