1. A importância de saber se determinada cobrança é tributo
Um dos primeiros problemas enfrentados pelo Direito Tributário consiste em identificar se determinada prestação exigida do particular possui ou não natureza tributária.
Essa classificação é fundamental porque a natureza jurídica da cobrança determina qual regime jurídico deverá ser aplicado.
Se determinada prestação for efetivamente um tributo, incidirão sobre ela as normas constitucionais e legais próprias do Direito Tributário, inclusive aquelas relativas a:
- competência tributária;
- legalidade;
- anterioridade;
- irretroatividade;
- imunidades tributárias;
- limitações constitucionais ao poder de tributar;
- lançamento e constituição do crédito tributário;
- decadência e prescrição;
- formas de suspensão e extinção do crédito tributário.
Portanto, a discussão acerca da natureza jurídica de uma cobrança não é meramente terminológica. Ela produz consequências jurídicas concretas.
O Poder Público não pode fugir das limitações constitucionais simplesmente atribuindo outro nome a determinada cobrança.
Por exemplo, imagine que determinado ente político institua uma cobrança denominada “preço público”. Se, analisadas as características da prestação, verificar-se que ela possui verdadeira natureza tributária, deverá ser submetida ao regime constitucional dos tributos.
Assim:
A natureza jurídica da cobrança decorre de suas características jurídicas, e não simplesmente do nome atribuído pelo legislador.
Isso impede que União, Estados, Distrito Federal ou Municípios tentem contornar as regras constitucionais de competência tributária apenas modificando a denominação da exação.
Se um ente cria, sob outro nome, uma cobrança que materialmente corresponde a tributo cuja instituição não está inserida em sua competência constitucional, poderá haver inconstitucionalidade.
2. Direito Tributário e Direito Previdenciário
Algumas prestações podem ser estudadas por diferentes ramos do Direito, conforme o aspecto analisado.
É o que ocorre com as contribuições previdenciárias.
No Direito Tributário, a contribuição previdenciária é examinada principalmente sob a perspectiva do custeio, considerando-se questões como:
- competência para sua instituição;
- hipótese de incidência;
- base de cálculo;
- alíquota;
- sujeito ativo;
- sujeito passivo;
- lançamento;
- arrecadação;
- decadência e prescrição.
Já o Direito Previdenciário estuda, entre outros aspectos, a relação do segurado com o sistema de proteção social, os benefícios e as prestações previdenciárias.
Assim, uma mesma matéria pode ser examinada sob perspectivas jurídicas distintas.
3. Conceito legal de tributo
O conceito clássico de tributo encontra-se no art. 3º do Código Tributário Nacional – CTN:
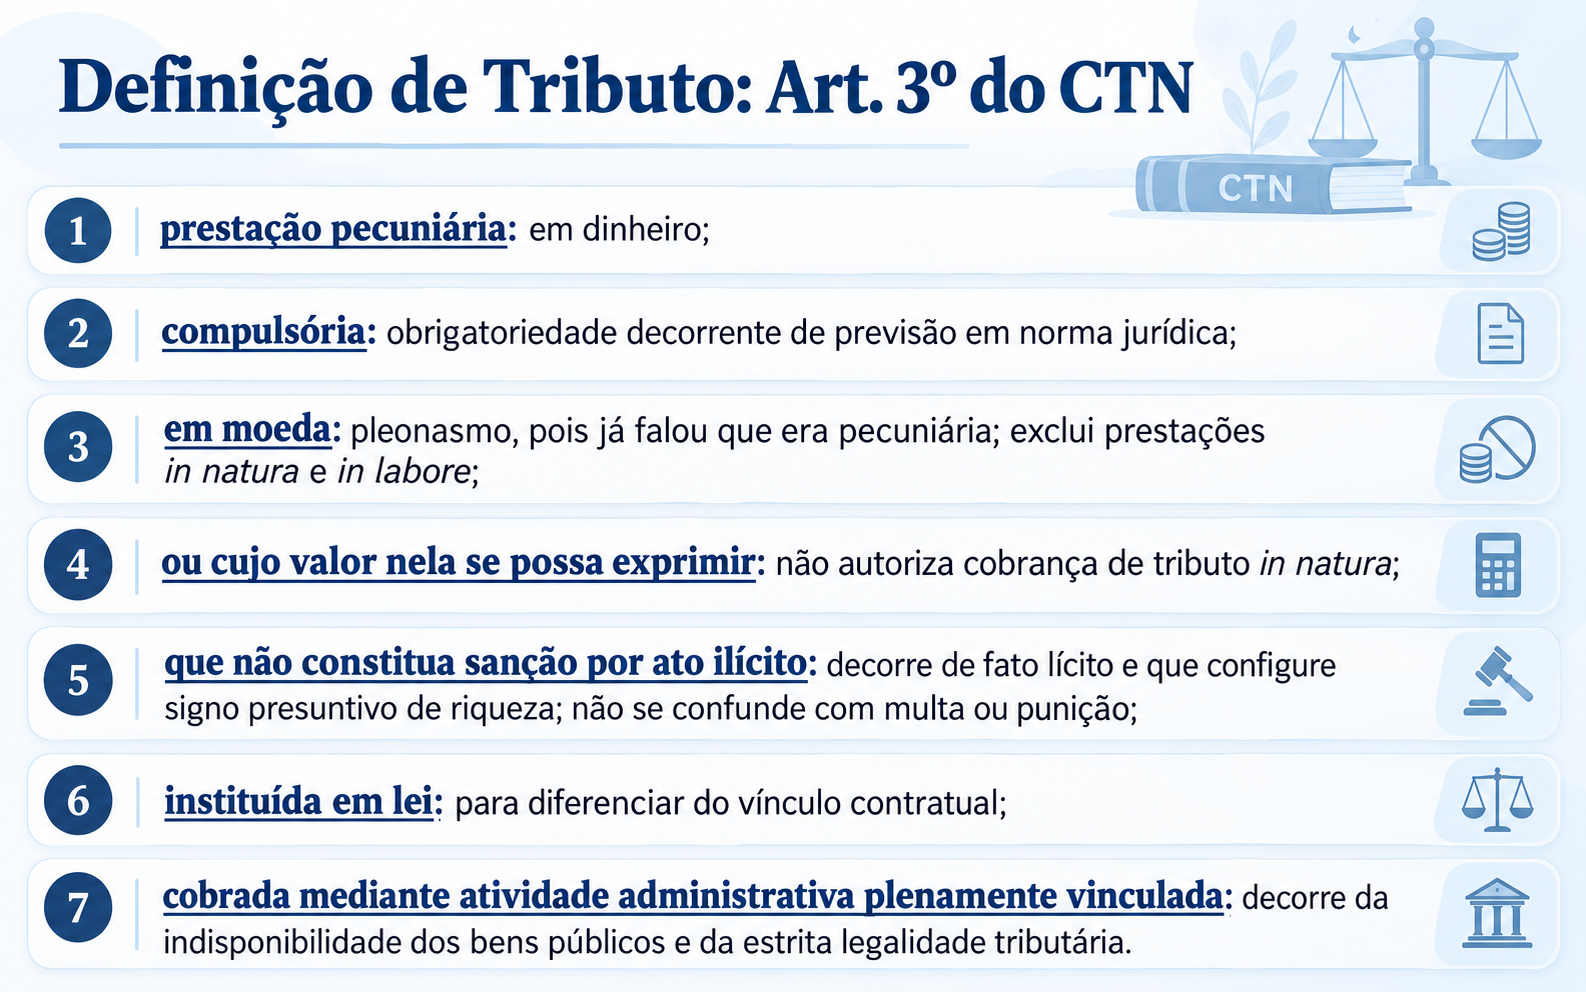
“Tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.”
O dispositivo apresenta diversos elementos que precisam estar presentes para a caracterização jurídica do tributo.
Podemos decompor o conceito da seguinte maneira:
TRIBUTO =
prestação pecuniária
- compulsória
- em moeda ou cujo valor nela se possa exprimir
- que não constitua sanção de ato ilícito
- instituída em lei
- cobrada mediante atividade administrativa plenamente vinculada
Cada expressão possui uma função específica.
4. Prestação pecuniária
Tributo é uma prestação pecuniária, isto é, uma obrigação economicamente expressa em dinheiro.
O Estado exige do contribuinte uma prestação patrimonial quantificável monetariamente.
Por isso, o sistema tributário brasileiro não adota, como regra, tributos pagos por meio de prestação pessoal de trabalho ou mediante entrega obrigatória de parcelas da produção.
Não se deve, contudo, confundir essa característica com as formas de extinção do crédito tributário.
O próprio CTN admite, por exemplo, a dação em pagamento de bens imóveis, na forma e condições estabelecidas em lei, como modalidade de extinção do crédito tributário (art. 156, XI, do CTN).
Isso não transforma o tributo em uma prestação originalmente “in natura”. A obrigação tributária continua sendo economicamente expressa em dinheiro.
5. “Em moeda ou cujo valor nela se possa exprimir”
O CTN acrescenta que o tributo deve ser pago “em moeda ou cujo valor nela se possa exprimir”.
A referência à moeda reforça o caráter patrimonial e pecuniário da obrigação tributária.
A expressão “cujo valor nela se possa exprimir”, por sua vez, não deve ser entendida como autorização genérica para que o Estado crie tributos exigindo mercadorias, imóveis ou trabalho do contribuinte.
O elemento central permanece sendo a expressão econômica monetária da obrigação.
Além disso, é importante lembrar que o CTN foi elaborado em contexto constitucional anterior ao da Constituição Federal de 1988. Sua interpretação atual deve ser realizada em conformidade com o sistema constitucional vigente.
6. Compulsoriedade
Uma das características essenciais do tributo é a compulsoriedade.
O pagamento não decorre da vontade do contribuinte.
Uma vez ocorrido o fato previsto em lei, surge a obrigação tributária independentemente de o contribuinte querer ou não estabelecer aquela relação jurídica.
Essa é uma das principais diferenças entre o tributo e várias prestações decorrentes de relações contratuais.
Em uma relação contratual comum, existe manifestação de vontade das partes.
Na obrigação tributária:
a obrigação decorre diretamente da lei.
Por isso, não se pode afirmar:
“Eu não concordei em pagar o imposto, então não preciso pagá-lo.”
Não é necessário consentimento individual do contribuinte.
A compulsoriedade deriva da própria ordem jurídica.
7. Compulsoriedade e outras cobranças públicas
A existência de uma cobrança realizada pelo Estado não significa, por si só, que exista um tributo.
É necessário observar as características concretas da prestação.
Essa distinção aparece, por exemplo, na análise das tarifas e preços públicos.
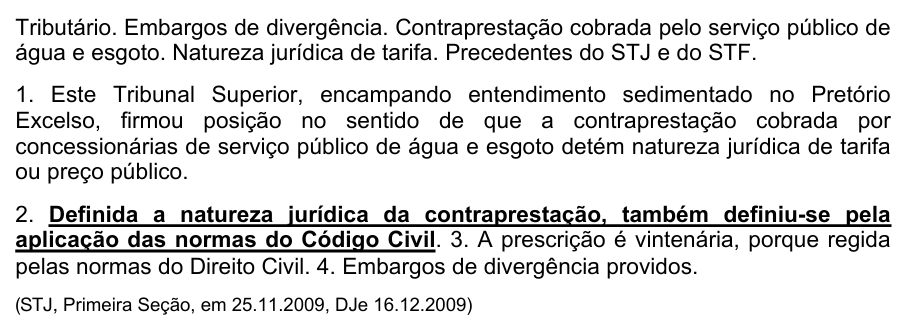
O Superior Tribunal de Justiça, ao examinar a contraprestação relacionada aos serviços de água e esgoto, consolidou entendimento no sentido de que a cobrança realizada pelas concessionárias desses serviços possui natureza tarifária, e não tributária.
A consequência da classificação é importante.
Se a contraprestação possui natureza de tarifa, não serão automaticamente aplicáveis todas as normas especificamente tributárias. A relação poderá ser submetida a outros regimes jurídicos, inclusive às normas civis e consumeristas pertinentes.
Esse exemplo demonstra novamente que:
definir a natureza jurídica da prestação significa definir o regime jurídico aplicável a ela.
8. A facultatividade nem sempre elimina os efeitos jurídicos da escolha
Outro exemplo interessante de discussão relacionada à compulsoriedade aparece em determinadas contribuições estaduais vinculadas à concessão de regimes fiscais.
No caso do FETHAB – Fundo Estadual de Transporte e Habitação de Mato Grosso, a legislação estabeleceu situações em que o pagamento era apresentado como faculdade do contribuinte, mas a adesão produzia consequências relacionadas ao aproveitamento de determinado tratamento tributário, como o diferimento do ICMS.
Surge, então, uma questão relevante:
uma prestação continua sendo verdadeiramente facultativa quando a obtenção de determinado benefício fiscal depende do pagamento?
A resposta exige examinar a estrutura jurídica concreta da cobrança e a jurisprudência correspondente.
Para fins de estudo, o importante é compreender que a compulsoriedade não deve ser analisada apenas pela terminologia utilizada pela lei, mas pela forma como a obrigação efetivamente funciona.
9. Tributo não constitui sanção por ato ilícito
O art. 3º do CTN estabelece ainda que o tributo “não constitua sanção de ato ilícito”.
Essa característica é fundamental para distinguir:
Tributo
Tem finalidade arrecadatória e decorre da ocorrência de uma hipótese de incidência prevista em lei.
Multa
Possui natureza sancionatória e decorre da prática de uma infração.
Imagine, por exemplo:
IPTU: cobrado porque determinado sujeito é proprietário de imóvel urbano nas condições previstas em lei.
Multa de trânsito: cobrada porque determinada pessoa praticou uma infração de trânsito.
A primeira obrigação é tributária.
A segunda é uma sanção.
Portanto:
Tributo ≠ multa.
10. “Pecunia non olet”
A circunstância de o tributo não poder constituir sanção por ato ilícito não significa que rendimentos decorrentes de atividades ilícitas estejam necessariamente fora da tributação.
Aqui aparece o princípio tradicionalmente denominado:
Pecunia non olet
A expressão latina significa, em sentido livre:
“o dinheiro não tem cheiro”.
O que importa para o Direito Tributário é verificar se ocorreu o fato econômico previsto pela legislação como hipótese de incidência tributária.
Assim, uma atividade pode ser ilícita e, mesmo assim, produzir riqueza economicamente tributável.
O STF já admitiu, por exemplo, a incidência tributária sobre valores obtidos mediante jogo do bicho.
A razão é simples.
O tributo não está sendo cobrado como punição pela atividade criminosa.
A sanção pelo ilícito pertence ao campo penal ou administrativo correspondente.
O tributo incide porque houve uma manifestação econômica enquadrável na hipótese tributária prevista em lei.
Podemos representar a diferença assim:
ATO ILÍCITO → sanção penal/administrativa
mas, paralelamente,
RENDA PRODUZIDA → possível incidência tributária
Por isso:
O ilícito não pode ser o fundamento da sanção denominada tributo, mas o resultado econômico de uma atividade ilícita pode integrar uma hipótese de incidência tributária.
11. O tributo deve ser instituído por lei
Outro elemento essencial do art. 3º do CTN é a exigência de que o tributo seja instituído em lei.
Essa característica está diretamente ligada ao princípio da legalidade tributária.
Em regra, não existe tributo sem previsão legal.
A lei deve estabelecer os elementos necessários à incidência da obrigação tributária, nos limites previstos pela Constituição e pelo CTN.
Esse elemento também ajuda a distinguir a obrigação tributária das obrigações decorrentes de contrato.
Na obrigação tributária:
a fonte da obrigação é a lei.
Na obrigação contratual:
a fonte imediata é o vínculo formado entre as partes, dentro dos limites legais.
12. Cobrança mediante atividade administrativa plenamente vinculada
Finalmente, o art. 3º determina que o tributo seja cobrado mediante atividade administrativa plenamente vinculada.
Isso significa que a Administração Tributária não possui liberdade para decidir, com base em conveniência pessoal, se cobrará ou não determinado tributo quando estão presentes os requisitos legais.
A atividade deve seguir aquilo que a legislação determina.
Essa característica decorre de princípios como:
- legalidade;
- indisponibilidade do interesse público;
- impessoalidade;
- vinculação da Administração à lei.
O agente fiscal não pode, por exemplo, simplesmente concluir:
“Embora o contribuinte deva o tributo, hoje decidi não cobrá-lo porque não quero.”
Se a lei impõe determinada consequência e estão preenchidos os seus pressupostos, a Administração deve observar o regime legal.
13. Lei → fato gerador → obrigação tributária
A estrutura básica da incidência tributária pode ser compreendida pela seguinte sequência:
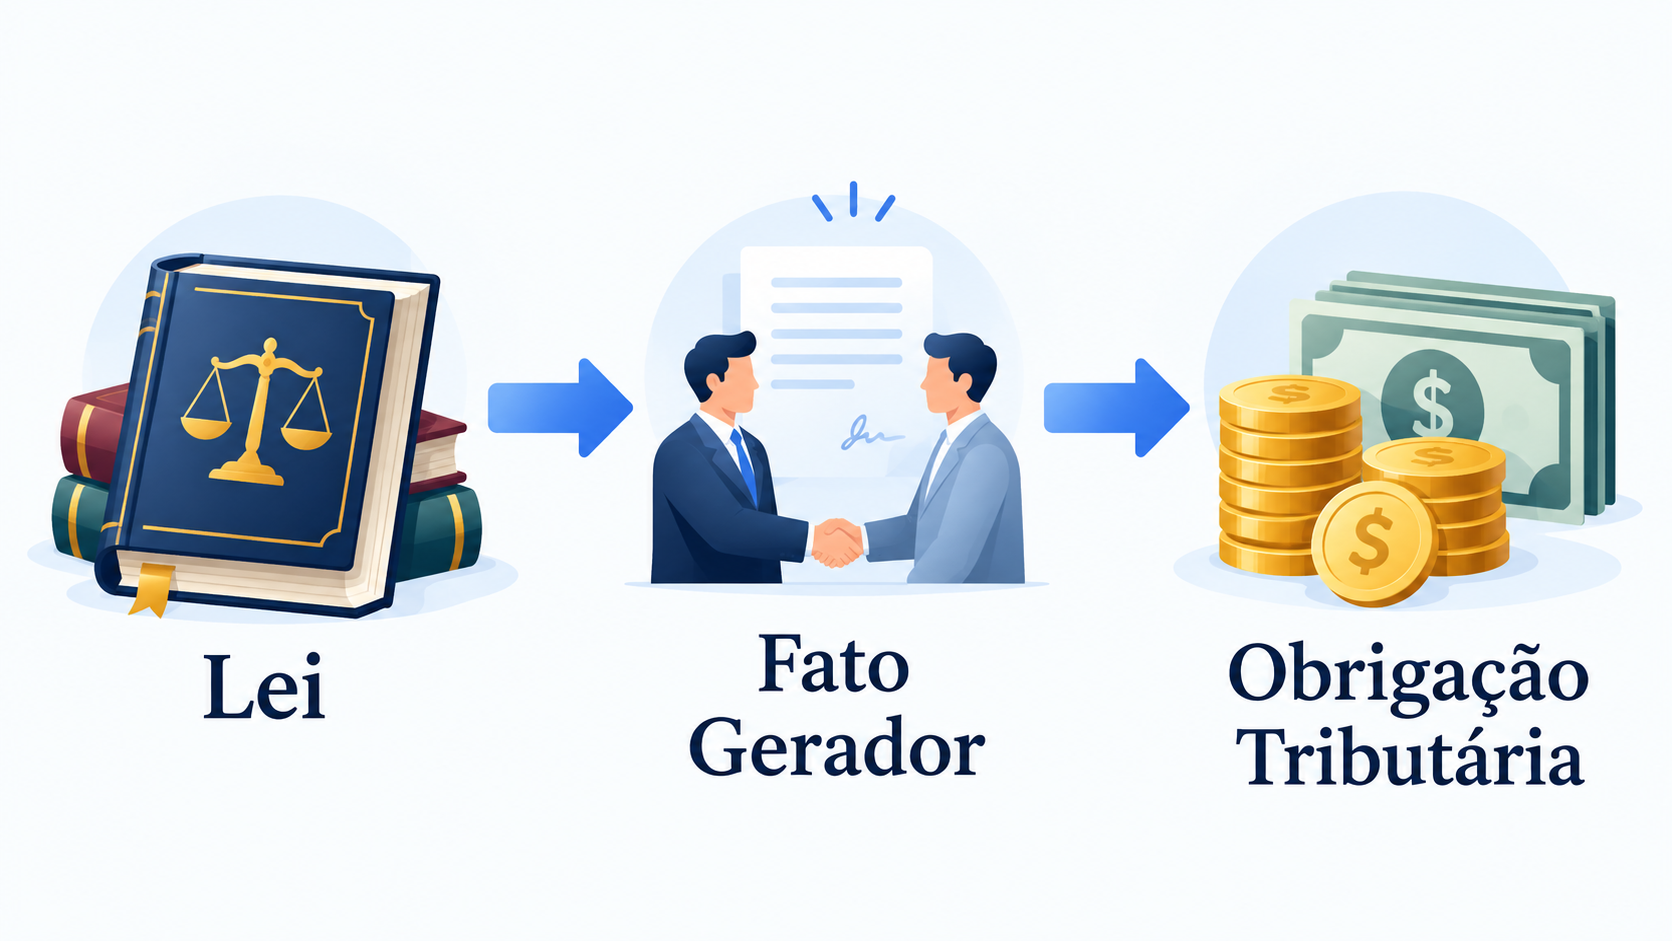
LEI → FATO GERADOR → OBRIGAÇÃO TRIBUTÁRIA
1. Lei
Primeiramente existe uma norma jurídica tributária, que descreve abstratamente determinada situação.
Exemplo simplificado:
Se alguém auferir renda, ocorrerá determinada consequência tributária.
Nesse momento existe apenas uma previsão abstrata.
2. Fato gerador
Depois, no mundo concreto, determinado sujeito pratica ou realiza o fato previsto abstratamente pela legislação.
Quando existe correspondência entre:
fato previsto na lei
e
fato ocorrido na realidade,
há a incidência da norma tributária.
3. Obrigação tributária
Com a ocorrência do fato gerador, nasce a respectiva obrigação tributária, nos termos estabelecidos pela legislação.
De maneira esquemática:
NORMA TRIBUTÁRIA
↓
descreve uma situação
↓
OCORRÊNCIA DO FATO GERADOR
↓
incidência da norma
↓
OBRIGAÇÃO TRIBUTÁRIA
14. Fato gerador e planejamento tributário
A compreensão desse mecanismo é especialmente importante para o estudo do planejamento tributário.
Se a lei determina que:
ocorrido o fato X → nasce determinada obrigação tributária,
o contribuinte pode organizar legitimamente sua atividade econômica de modo a realizar uma operação juridicamente diferente, cuja hipótese de incidência e consequências tributárias também sejam diferentes.
Em termos simplificados:
Lei prevê Fato A
↓
Contribuinte pratica Fato A
↓
incide o tributo correspondente
Mas, se juridicamente for possível estruturar a operação mediante:
Fato B
e esse fato estiver submetido a disciplina tributária diferente, as consequências também poderão ser diferentes.
Esse é um dos fundamentos do planejamento tributário lícito.
É necessário, porém, diferenciar planejamento tributário legítimo de situações envolvendo:
- simulação;
- fraude;
- falsidade;
- ocultação da ocorrência do fato gerador;
- evasão fiscal.
O planejamento atua antes da ocorrência do fato tributável, mediante escolha legítima entre estruturas jurídicas permitidas pelo ordenamento.
Já a evasão envolve, em linhas gerais, a tentativa ilícita de afastar ou ocultar uma obrigação tributária efetivamente existente.
15. Síntese da definição de tributo
Para fins de memorização, o art. 3º do CTN pode ser estudado da seguinte forma:
| Elemento | Significado |
|---|---|
| Prestação pecuniária | obrigação economicamente expressa em dinheiro |
| Compulsória | independe da vontade do contribuinte |
| Em moeda (ou cujo valor nela se possa exprimir) | possui conteúdo econômico monetariamente mensurável |
| que Não constitui sanção de ato ilícito | tributo não é multa |
| Instituída em lei | decorre da legalidade tributária |
| cobrada mediante Atividade administrativa plenamente vinculada | a Administração deve cobrar segundo os critérios fixados pela lei |
A ideia central pode ser resumida assim:
Tributo é uma obrigação pecuniária imposta pela lei, independentemente da vontade do contribuinte, decorrente da realização de uma hipótese legalmente prevista, que não possui natureza de punição e cuja cobrança é vinculada à lei.
E a pergunta inicial continua sendo decisiva em praticamente todo problema tributário:
É tributo ou não é tributo?
Porque, uma vez reconhecida a natureza tributária da cobrança, passam a incidir todo o regime constitucional e legal próprio do Direito Tributário, com suas regras de competência, legalidade, limitações ao poder de tributar, imunidades, anterioridade, decadência, prescrição e demais garantias do contribuinte.
Descubra mais sobre Renata Valera
Assine para receber nossas notícias mais recentes por e-mail.

